Cómo Elegir Seguro de Hogar Adecuado en 2026: Guía Comparativa y Ejemplos Reales
En un mundo en constante evolución, la protección de nuestro hogar se ha vuelto más crucial que nunca. Con el paso del tiempo, los riesgos a los que está expuesta nuestra vivienda se transforman, y con ellos, la oferta de seguros. Elegir el seguro hogar adecuado en 2026 no es solo una cuestión de cumplir con una obligación, sino de garantizar la tranquilidad y la seguridad de nuestro patrimonio y de nuestra familia. Este artículo es una guía exhaustiva diseñada para ayudarte a navegar por el complejo mercado de los seguros de hogar, ofreciéndote las herramientas y el conocimiento necesarios para tomar la mejor decisión.
El hogar es mucho más que cuatro paredes; es nuestro refugio, el lugar donde construimos recuerdos y donde invertimos gran parte de nuestros recursos. Un imprevisto, ya sea un incendio, un robo o un daño por agua, puede tener consecuencias devastadoras si no contamos con la protección adecuada. Por ello, comprender qué coberturas necesitamos, cómo funcionan las pólizas y qué factores influyen en el precio es fundamental. A lo largo de esta guía, desglosaremos los elementos clave a considerar, analizaremos las tendencias del mercado para 2026 y te presentaremos ejemplos reales que ilustran la importancia de una elección informada.
La búsqueda del seguro hogar adecuado puede parecer abrumadora dada la multitud de opciones disponibles. Sin embargo, con la información correcta y un enfoque metódico, podrás identificar la póliza que mejor se adapte a tus necesidades específicas y a tu presupuesto. No se trata de buscar el seguro más barato, sino el que ofrezca la mejor relación calidad-precio y las coberturas más relevantes para tu situación. Prepárate para desentrañar los secretos del seguro de hogar y asegurar tu tranquilidad para los años venideros.
¿Por Qué es Crucial Elegir el Seguro Hogar Adecuado en 2026?
El panorama de riesgos y regulaciones para los seguros de hogar está en constante cambio. Factores como el cambio climático, el aumento de ciberataques, las nuevas tecnologías en el hogar (domótica) y la evolución de los estándares de construcción, hacen que una póliza que era adecuada hace unos años, pueda no serlo hoy. En 2026, la personalización y la adaptabilidad serán claves. Un seguro hogar adecuado no solo cubre los riesgos tradicionales, sino que también se anticipa a los nuevos desafíos.
Tendencias y Novedades en el Mercado de Seguros de Hogar para 2026
- Coberturas Adaptadas al Cambio Climático: Fenómenos meteorológicos extremos son cada vez más frecuentes. Las pólizas de 2026 pondrán un mayor énfasis en coberturas específicas para inundaciones, sequías, vendavales y otros eventos climáticos. Es vital revisar las exclusiones relacionadas con desastres naturales.
- Integración con la Domótica y Ciberseguridad: Los hogares inteligentes son el presente y el futuro. Un seguro hogar adecuado en 2026 debería ofrecer protección contra fallos de sistemas domóticos, daños a dispositivos conectados y, lo que es más importante, coberturas de ciberseguridad ante posibles ataques o robos de datos a través de la red doméstica.
- Mayor Personalización: Las aseguradoras están migrando hacia modelos más flexibles, donde el cliente puede construir su póliza a medida, seleccionando solo las coberturas que realmente necesita. Esto permite optimizar el coste y asegurar una protección más precisa.
- Uso de Inteligencia Artificial y Big Data: La IA se utilizará para evaluar riesgos de manera más precisa, ofreciendo primas más justas y personalizadas. También facilitará la tramitación de siniestros, agilizando los procesos y mejorando la experiencia del cliente.
- Sostenibilidad y Eficiencia Energética: Algunas pólizas empezarán a ofrecer beneficios o descuentos para hogares con certificaciones energéticas altas o que realicen mejoras sostenibles, incentivando la inversión en eficiencia.
Riesgos Emergentes a Considerar
Más allá de los riesgos tradicionales, en 2026 debemos estar atentos a:
- Daños por Vehículos de Movilidad Personal (VMP): Con el auge de patinetes eléctricos y bicicletas, los accidentes que involucran a VMP dentro o cerca del hogar pueden generar responsabilidades civiles.
- Riesgos Asociados al Teletrabajo: Si trabajas desde casa, es posible que necesites coberturas adicionales para equipos informáticos específicos o para la responsabilidad civil derivada de tu actividad profesional.
- Daños por Mascotas Exóticas: Si bien no es común, la tenencia de mascotas no tradicionales puede requerir extensiones de cobertura específicas para daños a terceros o a la propiedad.
Elementos Clave para Elegir el Seguro Hogar Adecuado
Para seleccionar el seguro hogar adecuado, es fundamental analizar diversos factores y entender las coberturas básicas y opcionales. No te dejes llevar únicamente por el precio; una póliza barata que no te cubre ante un siniestro importante resultará más cara a largo plazo.
1. Valor de la Vivienda y Contenido
Es crucial realizar una valoración precisa tanto del continente (la estructura del edificio) como del contenido (tus bienes personales). Una infravaloración podría llevar a que la aseguradora aplique la regla de la proporcionalidad en caso de siniestro, pagando menos de lo que necesitas para reponer los bienes. Una sobrevaloración implicaría pagar una prima más alta de lo necesario.
- Continente: Calcula el coste de reconstrucción de tu vivienda, no su valor de mercado. Incluye cimientos, paredes, techos, instalaciones fijas (agua, luz, gas, calefacción), garajes y trasteros.
- Contenido: Haz un inventario detallado de tus muebles, electrodomésticos, ropa, joyas, obras de arte y otros objetos de valor. Considera el valor de reposición a nuevo, no el valor actual con depreciación. Para objetos de alto valor (joyas, obras de arte), es posible que necesites declararlos específicamente y, quizás, contratar una cobertura adicional.
2. Coberturas Esenciales: Imprescindibles en tu Póliza
Un seguro hogar adecuado debe incluir, como mínimo, las siguientes coberturas:
- Incendio y Explosión: Cubre los daños materiales causados por fuego, humo y explosiones.
- Daños por Agua: Uno de los siniestros más comunes. Incluye fugas, roturas de tuberías, desbordamientos y goteras. Asegúrate de que cubra tanto los daños en tu vivienda como los causados a terceros.
- Robo y Hurto: Protege tus bienes en caso de sustracción. Es importante diferenciar entre robo (con fuerza o intimidación) y hurto (sin fuerza ni intimidación), ya que las coberturas pueden variar.
- Responsabilidad Civil: Fundamental. Cubre los daños que tú, tu familia o tus mascotas podáis causar a terceros. Esto incluye desde un escape de agua que afecta al vecino hasta un accidente en el que un miembro de tu familia sea responsable.
- Fenómenos Atmosféricos: Daños causados por viento, lluvia, granizo, nieve y rayos. Revisa los límites de velocidad del viento o cantidad de lluvia para que la cobertura sea efectiva.
- Rotura de Cristales, Placas Vitrocerámicas y Sanitarios: Cubre la rotura accidental de estos elementos.
- Defensa Jurídica: Asistencia y cobertura de gastos legales en caso de conflictos relacionados con la vivienda.
3. Coberturas Adicionales o Opcionales: Personaliza tu Protección
Aquí es donde el seguro hogar adecuado se adapta a tu estilo de vida:
- Daños Eléctricos: Protege tus aparatos electrónicos ante subidas de tensión o cortocircuitos.
- Todo Riesgo Accidental: Cubre daños accidentales no contemplados en otras coberturas, como la rotura de un televisor al caerse.
- Joyas y Objetos de Valor: Cobertura específica para piezas de alto valor, a menudo con la exigencia de declaración separada.
- Mascotas: Cobertura de responsabilidad civil para animales potencialmente peligrosos y, a veces, asistencia veterinaria.
- Bricolaje y Servicio de Manitas: Incluye servicios de pequeños arreglos o reparaciones en el hogar.
- Uso Fraudulento de Tarjetas: Cubre el uso indebido de tarjetas robadas en tu hogar.
- Vehículos en Garaje: A veces, se puede incluir una cobertura para daños a vehículos aparcados en el garaje comunitario o privado.
- Desalojo Forzoso o Pérdida de Alquileres: Importante para propietarios de viviendas en alquiler.
4. Franquicias y Límites: Entiende los Detalles
Las franquicias son la parte del coste de un siniestro que asume el asegurado. Una franquicia más alta suele implicar una prima más baja. Los límites son la cantidad máxima que la aseguradora pagará por un siniestro o por una cobertura específica. Es crucial entender estos términos para evitar sorpresas desagradables.
5. Exclusiones: Lo que el Seguro No Cubre
Tan importante como saber qué cubre tu póliza es saber qué no cubre. Lee detenidamente el condicionado general y particular. Las exclusiones comunes incluyen daños por falta de mantenimiento, actos vandálicos en viviendas desocupadas por largos periodos, daños nucleares, guerra, o catástrofes naturales cubiertas por el Consorcio de Compensación de Seguros.
6. Asistencia en el Hogar: Un Valor Añadido
Muchos seguros ofrecen servicios de asistencia 24 horas para urgencias (fontanería, electricidad, cerrajería). Valora la calidad y rapidez de esta asistencia, ya que puede ser un factor determinante en momentos de necesidad.
Guía Comparativa: Cómo Analizar Ofertas de Seguro de Hogar
Una vez que tienes claro lo que necesitas, el siguiente paso es comparar ofertas. Aquí te explicamos cómo hacerlo de manera efectiva para encontrar el seguro hogar adecuado.
Paso 1: Solicita Múltiples Presupuestos
No te quedes con la primera oferta. Utiliza comparadores online, visita distintas aseguradoras y consulta con corredores de seguros. Solicita al menos 3-5 presupuestos detallados.
Paso 2: Compara las Coberturas, No Solo el Precio
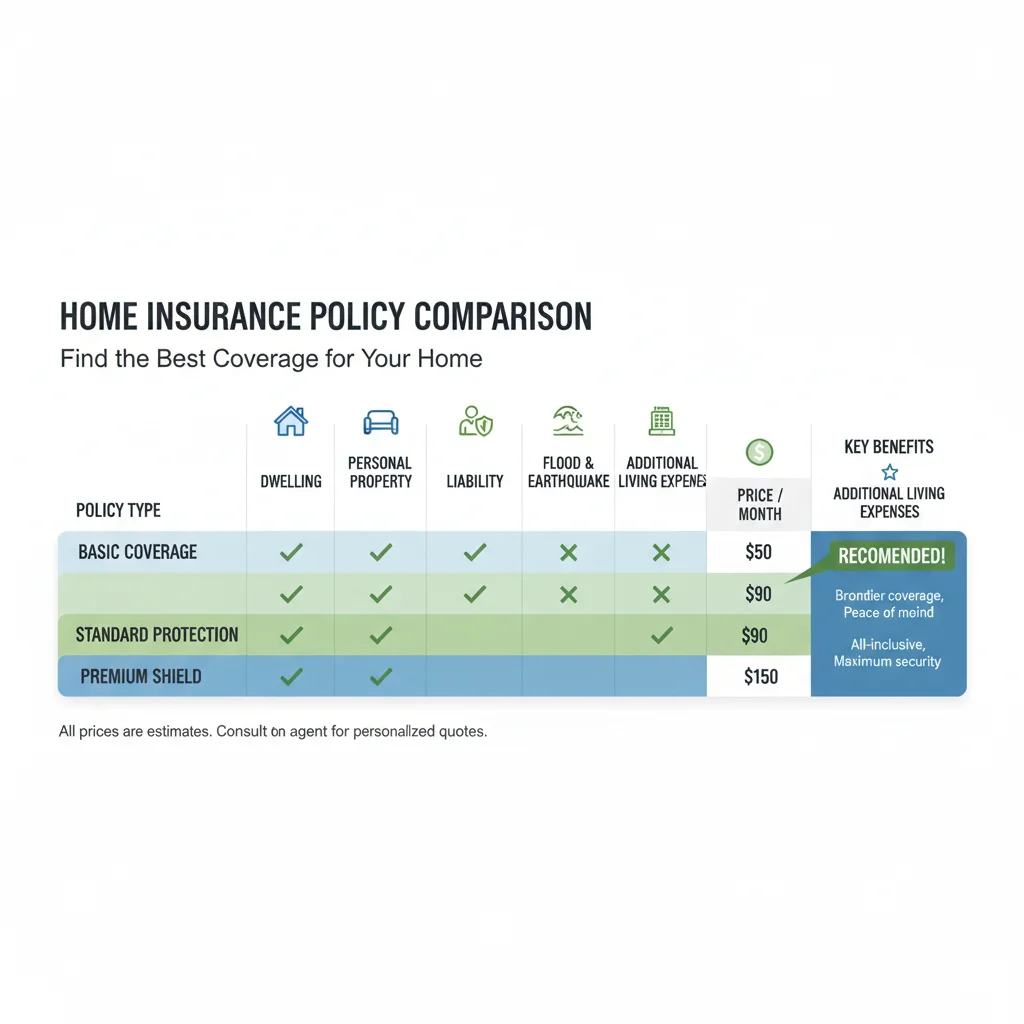
Es un error común comparar solo el precio. Una póliza más barata puede tener menos coberturas o límites más bajos. Crea una tabla comparativa con las siguientes columnas:
| Cobertura/Característica | Aseguradora A | Aseguradora B | Aseguradora C |
|---|---|---|---|
| Incendio | Sí | Sí | Sí |
| Daños por Agua (Límite) | 5.000€ | 7.000€ | 5.000€ |
| Robo (Límite Contenido) | 15.000€ | 20.000€ | 18.000€ |
| Responsabilidad Civil (Límite) | 300.000€ | 600.000€ | 300.000€ |
| Franquicia | 150€ | Sin franquicia | 100€ |
| Asistencia Hogar 24h | Sí | Sí, con servicio manitas | Solo urgencias |
| Daños Eléctricos | No | Sí | Opcional |
| Prima Anual | 280€ | 350€ | 310€ |
Paso 3: Lee la Letra Pequeña (Condicionado General y Particular)
Este es el paso más crítico. Las diferencias en las condiciones pueden ser enormes. Presta atención a:
- Definiciones: Cómo define la aseguradora “robo”, “daño por agua”, etc.
- Exclusiones: Qué situaciones no están cubiertas.
- Límites y Sublímites: Cantidades máximas cubiertas para cada riesgo.
- Franquicias: Cantidad que asumes en cada siniestro.
- Obligaciones del Asegurado: Qué debes hacer para mantener la póliza válida (ej. medidas de seguridad).
- Proceso de Siniestros: Cómo y en qué plazos debes comunicar un siniestro.
Paso 4: Valora la Reputación y el Servicio al Cliente de la Aseguradora
Investiga la solvencia de la compañía, lee opiniones de otros clientes sobre su experiencia con siniestros y valora la calidad de su servicio de atención al cliente. Una buena aseguradora no solo es la que ofrece un buen precio, sino la que responde eficazmente cuando más lo necesitas.
Paso 5: Negocia
No dudes en negociar. Con los presupuestos de otras compañías en mano, puedes intentar que tu aseguradora actual o la que te interesa mejore su oferta.
3 Ejemplos Reales para Entender el Seguro Hogar Adecuado
Para ilustrar la importancia de una elección informada, presentaremos tres escenarios hipotéticos con diferentes necesidades y el tipo de seguro hogar adecuado para cada uno.
Ejemplo 1: La Joven Pareja con Hipoteca y Pocos Bienes
Situación: Ana y Marcos, una pareja de 30 años, acaban de comprar su primera vivienda en un piso de obra nueva en una ciudad mediana. Tienen una hipoteca y sus bienes son relativamente nuevos y no de gran valor sentimental o económico (muebles básicos, electrodomésticos estándar). Su prioridad es proteger la inversión en el continente y tener una buena responsabilidad civil.
Necesidades Clave:
- Cobertura obligatoria de incendio y daños por agua para la hipoteca (continente).
- Buena cobertura de responsabilidad civil, ya que tienen un perro pequeño y reciben visitas.
- Protección básica para el contenido, sin grandes lujos.
- Presupuesto ajustado.
- Les interesa la asistencia informática por si tienen problemas con sus equipos de teletrabajo.
Seguro Hogar Adecuado: Una póliza básica ampliada.
- Continente: Valor de reconstrucción del piso.
- Contenido: Un valor estimado de reposición a nuevo de sus bienes, sin infravalorar.
- Coberturas Esenciales: Incendio, daños por agua (con buena cobertura a terceros), robo (con límites moderados), responsabilidad civil (con un límite alto, ej. 600.000€), fenómenos atmosféricos y rotura de cristales.
- Adicionales: Asistencia informática y un servicio de manitas básico.
- Franquicia: Podrían optar por una franquicia baja o moderada para reducir la prima, ya que no esperan muchos siniestros pequeños.
- Exclusiones: Revisar las exclusiones de domótica si planean instalar algún sistema avanzado.
¿Por qué este es el seguro hogar adecuado para ellos? Cubre lo esencial para su hipoteca y protege su responsabilidad civil, que es un riesgo importante para ellos. Las coberturas de contenido son suficientes para sus bienes actuales, y las adicionales les dan un plus de tranquilidad sin disparar el coste. Se ajusta a su etapa de vida y presupuesto.
Ejemplo 2: La Familia Consolidada en Chalet con Objetos de Valor
Situación: Laura y David, con dos hijos adolescentes, viven en un chalet adosado en las afueras. Tienen un patrimonio considerable, incluyendo joyas heredadas, equipos electrónicos de alta gama y una pequeña colección de arte. Cuentan con jardín y piscina. La seguridad es una preocupación importante.
Necesidades Clave:
- Protección integral para un continente de mayor valor (chalet, jardín, piscina).
- Cobertura robusta para el contenido, incluyendo objetos de valor específicos.
- Responsabilidad civil muy alta, dada la complejidad de su propiedad y la presencia de hijos y piscina.
- Protección contra robos avanzada.
- Asistencia urgente para el hogar y posibles problemas con la piscina.
Seguro Hogar Adecuado: Una póliza multirriesgo premium.
- Continente: Valor de reconstrucción del chalet, incluyendo elementos exteriores como piscina, vallas y jardinería.
- Contenido: Valoración detallada de todos los bienes, con declaración específica para joyas, obras de arte y equipos electrónicos de alto valor.
- Coberturas Esenciales: Todas las anteriores, con límites muy elevados. Énfasis en daños por agua (incluyendo rotura de tuberías exteriores), fenómenos atmosféricos (granizo, vendaval), robo (con cobertura de hurto y atraco fuera del hogar si es posible).
- Adicionales: Todo riesgo accidental, daños estéticos, cobertura de daños a jardín y piscina, uso fraudulento de tarjetas, asistencia informática y servicio de manitas premium. Cobertura de vehículos en garaje si aplica.
- Franquicia: Podrían optar por una franquicia baja o nula para evitar asumir costes en siniestros, dado el valor de sus bienes.
- Exclusiones: Revisar cuidadosamente las condiciones de seguridad (alarmas, rejas) que la aseguradora pueda exigir para las joyas y otros objetos de valor.
¿Por qué este es el seguro hogar adecuado para ellos? Su patrimonio y estilo de vida requieren una protección exhaustiva. La póliza premium les ofrece tranquilidad ante cualquier eventualidad, cubriendo desde los objetos más valiosos hasta la responsabilidad civil derivada de su propiedad y familia. La asistencia ampliada es un plus para un hogar con tantas instalaciones.
Ejemplo 3: El Propietario de Vivienda en Alquiler
Situación: Carlos es propietario de un piso que tiene alquilado a estudiantes. Vive en otra ciudad y su principal preocupación es proteger su inversión de posibles daños causados por los inquilinos o de la pérdida de ingresos por alquiler.
Necesidades Clave:
- Protección del continente como propietario.
- Cobertura de daños por actos vandálicos de inquilinos.
- Garantía de impago de alquileres.
- Responsabilidad civil como propietario.
- Asistencia de urgencia para el inquilino sin tener que desplazarse.
Seguro Hogar Adecuado: Una póliza específica para propietarios de alquiler.
- Continente: Valor de reconstrucción del piso.
- Contenido: Si el piso se alquila amueblado, un valor de reposición para los muebles y electrodomésticos básicos.
- Coberturas Esenciales: Incendio, daños por agua, fenómenos atmosféricos, rotura de cristales.
- Adicionales Específicas para Alquiler:
- Garantía de Alquileres: Cubre el impago de las rentas y, a menudo, los gastos de desahucio.
- Actos Vandálicos del Inquilino: Cobertura para los daños intencionados que pueda causar el arrendatario.
- Responsabilidad Civil del Propietario: Cubre los daños que la vivienda pueda causar a terceros (ej. un desprendimiento de fachada).
- Asistencia en el Hogar: Con servicio de urgencias para que el inquilino pueda solucionar problemas rápidamente sin la intervención directa del propietario.
- Defensa Jurídica: Asesoramiento y cobertura legal para conflictos con el inquilino.
- Franquicia: Puede ser una buena opción para reducir la prima, especialmente en las coberturas menos críticas.
- Exclusiones: Verificar las condiciones para la cobertura de impago de alquiler (solvencia del inquilino, duración del contrato).
¿Por qué este es el seguro hogar adecuado para él? Este tipo de póliza está diseñada para las particularidades del alquiler. Protege a Carlos no solo de los riesgos físicos del inmueble, sino también de los riesgos financieros y legales asociados a la relación con el inquilino, dándole tranquilidad a distancia.
Errores Comunes al Elegir Seguro de Hogar y Cómo Evitarlos
Evitar estos errores te ayudará a seleccionar el seguro hogar adecuado y a no lamentarte en el futuro.
1. Infravalorar o Sobrevalorar el Continente y Contenido
Como mencionamos, esto puede llevar a pagar de más o, peor aún, a recibir una indemnización insuficiente en caso de siniestro. Realiza una valoración realista y actualízala periódicamente.
2. No Leer el Condicionado General y Particular
Es la letra pequeña, pero es donde se encuentran todos los detalles cruciales: exclusiones, límites, franquicias, derechos y obligaciones. Tómate el tiempo para leerlo o pide a tu mediador que te aclare los puntos clave.
3. Contratar Solo por el Precio
El seguro más barato rara vez es el seguro hogar adecuado. Puede que carezca de coberturas esenciales o tenga franquicias muy altas que anulan el ahorro inicial.
4. Olvidar la Responsabilidad Civil
Esta es una de las coberturas más importantes y a menudo subestimada. Un límite bajo de responsabilidad civil puede dejarte en una situación financiera muy comprometida si causas daños importantes a terceros.
5. No Actualizar la Póliza Regularmente
Si realizas reformas importantes, adquieres bienes de valor o cambias tu situación familiar, tu póliza podría quedarse obsoleta. Revisa y actualiza tu seguro al menos una vez al año o ante cambios significativos.
6. No Preguntar Suficientes Dudas
Si algo no te queda claro, pregunta. Un buen asesor o corredor de seguros estará encantado de resolver todas tus inquietudes. Es tu derecho entender lo que estás contratando.
7. No Comparar Suficientes Opciones
Limitarse a una o dos ofertas puede hacer que te pierdas opciones más ventajosas o coberturas más adecuadas a tus necesidades.
Consejos Finales para Encontrar el Seguro Hogar Adecuado en 2026
- Anticipa tus Necesidades Futuras: Piensa no solo en el presente, sino en cómo podría cambiar tu hogar o tu situación en los próximos años.
- Documenta tus Bienes: Haz fotos o vídeos de tus objetos de valor y guarda las facturas. Esto facilitará mucho la gestión de un siniestro.
- Pregunta por Descuentos: A veces, las aseguradoras ofrecen descuentos por tener otros seguros con ellos, por sistemas de alarma, o por pagar anualmente.
- Confía en un Buen Mediador: Un corredor de seguros independiente puede ofrecerte un asesoramiento imparcial y comparar ofertas de varias compañías, encontrando el seguro hogar adecuado para ti.
- Revisa las Opiniones Online: Las experiencias de otros usuarios pueden darte una idea de la calidad del servicio de una aseguradora.
- Guarda la Documentación en un Lugar Seguro: Ten siempre a mano la póliza, el número de contacto de la aseguradora y el número de siniestros.
Conclusión
Elegir el seguro hogar adecuado en 2026 es una tarea que requiere tiempo y dedicación, pero la tranquilidad que te proporciona es invaluable. No te precipites. Analiza tus necesidades, compara a fondo las coberturas y las condiciones, no solo el precio, y no dudes en buscar asesoramiento profesional. Tu hogar y tu familia merecen la mejor protección posible. Con esta guía, tienes las herramientas para tomar una decisión informada y asegurar tu patrimonio ante los desafíos del futuro.
Recuerda que el seguro de hogar no es un gasto, sino una inversión en tu paz mental y en la seguridad de lo que más te importa. Dedica el tiempo necesario a esta elección y estarás protegiendo tu futuro de manera inteligente.